
Halorakyat.id — PT Bank Rakyat Indonesia (Persero) Tbk mencatatkan laba bersih sebesar Rp 48,2 triliun pada kuartal III-2026. Angka tersebut mengalami kenaikan 16,8 persen secara tahunan dibandingkan periode yang sama tahun 2025 yang tercatat sebesar Rp 41,2 triliun. Capaian positif ini menempatkan emiten berkode BBRI tersebut sebagai bank dengan perolehan laba terbesar di Indonesia pada periode ini.
Hampir seluruh indikator kinerja utama perbankan BUMN ini menunjukkan tren pertumbuhan positif pada kuartal III-2026. Pertumbuhan kredit perseroan berhasil mencapai 14,5 persen secara tahunan, sementara perolehan Dana Pihak Ketiga (DPK) tumbuh sebesar 12 persen. Total aset perseroan terkerek naik 10,1 persen menjadi Rp 2.338 triliun, didorong pula oleh pendapatan bunga bersih yang tumbuh 6,2 persen di tengah kondisi suku bunga yang ketat.
Fundamental keuangan perseroan tercatat semakin sehat yang diimbangi dengan efisiensi operasional. Rasio biaya dana berhasil ditekan dari 3 persen pada kuartal III-2025 menjadi 2,6 persen pada kuartal II-2026. Sementara itu, efisiensi operasional tecermin dari penurunan cost to income ratio dari 42,8 persen menjadi 40 persen pada kuartal III-2026.
Dari sisi kualitas aset, rasio kredit bermasalah atau non-performing loan berhasil diturunkan dalam setahun terakhir dari 3,1 persen menjadi 2,9 persen. Sejalan dengan itu, biaya kredit dapat ditekan dari 3,2 persen menjadi 2,8 persen. Untuk menjaga risiko pembiayaan, perseroan memperkuat rasio pencadangan NPL hingga menyentuh level 184,3 persen pada kuartal III-2026.
Imbal hasil aset dan imbal hasil ekuitas perseroan pada periode tersebut masing-masing meningkat menjadi 2,8 persen dan 19,2 persen. Manajemen berkomitmen untuk terus melanjutkan langkah transformasi, baik dari ranah strategi bisnis maupun penguatan kultur internal perseroan secara berkelanjutan.
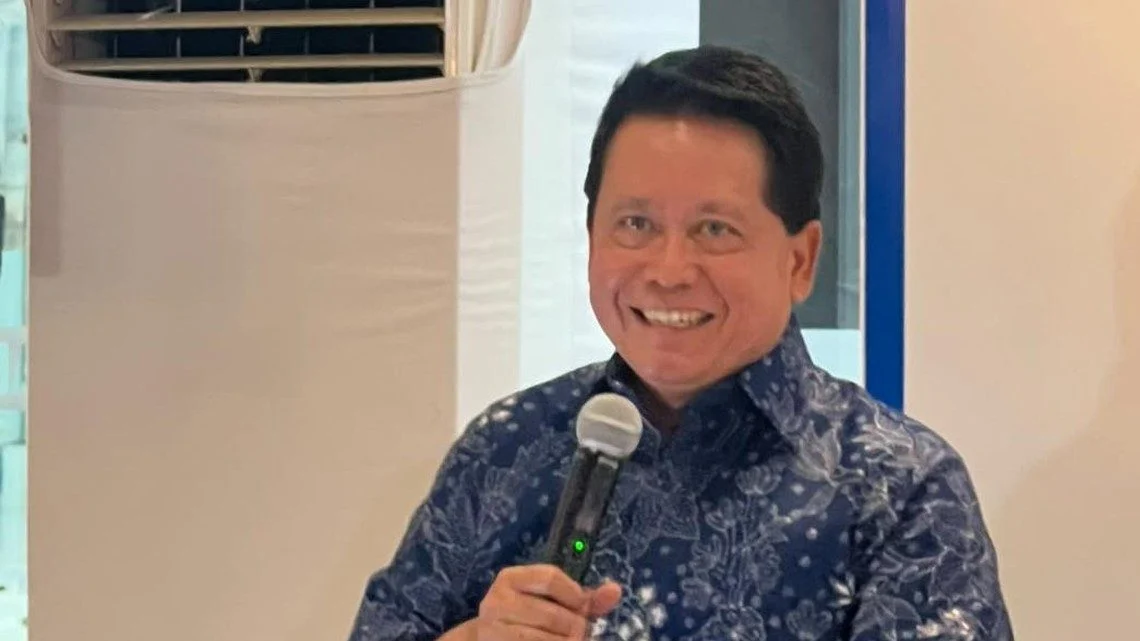
“Rasio keuangan BRI menunjukkan fundamental yang semakin sehat. Ke depan kami akan terus melakukan transformasi di BRI, baik dari sisi bisnis maupun kultur di dalam,” kata Direktur Utama BRI, Hery Gunardi.
Pencapaian signifikan juga terjadi pada segmen penghimpunan dana tabungan masyarakat. Perseroan berhasil mencatatkan saldo tabungan yang secara nominal dan pertumbuhan mampu mengungguli pesaing terdekatnya, yakni PT Bank Central Asia Tbk. Perubahan posisi unggul ini terus menguat secara bertahap sejak awal tahun lalu.
Sejak Maret 2025, posisi saldo tabungan perseroan terus bergerak naik membalikkan keadaan dari yang sebelumnya tertinggal Rp 45,9 triliun menjadi unggul Rp 6,5 triliun di atas kompetitornya. Pada akhir kuartal III-2026, total saldo tabungan perseroan menyentuh angka Rp 634,8 triliun, sedangkan saldo tabungan yang dihimpun Bank Central Asia berada pada angka Rp 628,4 triliun.
“Mohon maaf, BCA sudah kami lewati,” ujar Direktur Utama BRI Hery Gunardi.
Ketahanan likuiditas perseroan ditopang oleh akumulasi Dana Pihak Ketiga yang mencapai Rp 1.651,3 triliun atau tumbuh 12 persen. Struktur simpanan didominasi oleh dana murah berupa tabungan dan giro yang mencapai Rp 1.156,4 triliun, atau mengalami peningkatan sebesar 15,9 persen secara tahunan.
Perseroan juga terus memprioritaskan penyaluran pembiayaan ke sektor Usaha Mikro, Kecil, dan Menengah. Dari total portofolio kredit sebesar Rp 1.647,1 triliun pada kuartal III-2026, alokasi untuk sektor UMKM mendominasi dengan porsi mencapai 75,9 persen.
Hingga kuartal III-2026, akumulasi penyaluran Kredit Usaha Rakyat tercatat mencapai Rp 1.602 triliun. Penyaluran KUR didominasi oleh sektor pertanian yang menyerap 42,82 persen, disusul sektor perdagangan sebesar 31,29 persen, sektor jasa lainnya 15,82 persen, sektor industri 8,4 persen, dan sektor perikanan 1,67 persen.
Portofolio pembiayaan pada sektor konsumer turut mencatatkan pertumbuhan positif sebesar 9 persen secara tahunan menjadi Rp 242,9 triliun. Peningkatan ini ditopang oleh kenaikan pembiayaan KPR sebesar 13,1 persen, kredit multiguna sebesar 8,9 persen, serta kredit pemilikan kendaraan bermotor yang melonjak hingga 302,8 persen.
Kapasitas pemodalan dan likuiditas perseroan tetap berada dalam kondisi aman dan kuat. Hal ini ditunjukkan oleh rasio pembiayaan terhadap simpanan yang berada pada tingkat 87,8 persen, sementara rasio kecukupan modal atau capital adequacy ratio terjaga di level 23 persen pada kuartal III-2026.
Pada lini bisnis perbankan digital, layanan aplikasi BRImo mencatatkan pengguna aktif bulanan mencapai 26 juta pengguna atau naik 13 persen secara tahunan. Volume transaksi melalui BRImo pada kuartal III-2026 berhasil menyentuh Rp 6.439,2 triliun atau tumbuh 27,6 persen, serta mampu mendatangkan pendapatan berbasis komisi sebesar Rp 3,1 triliun.
Selain itu, jaringan yang terdiri dari lebih satu juta Agen BRILink mampu menyumbang pendapatan berbasis komisi sebesar Rp 1,6 triliun, atau naik 26 persen dalam setahun. Kehadiran para agen di berbagai daerah tersebut juga sukses menghimpun dana murah mencapai Rp 32,9 triliun bagi perseroan, atau melonjak 45,1 persen dibandingkan periode yang sama tahun sebelumnya.