
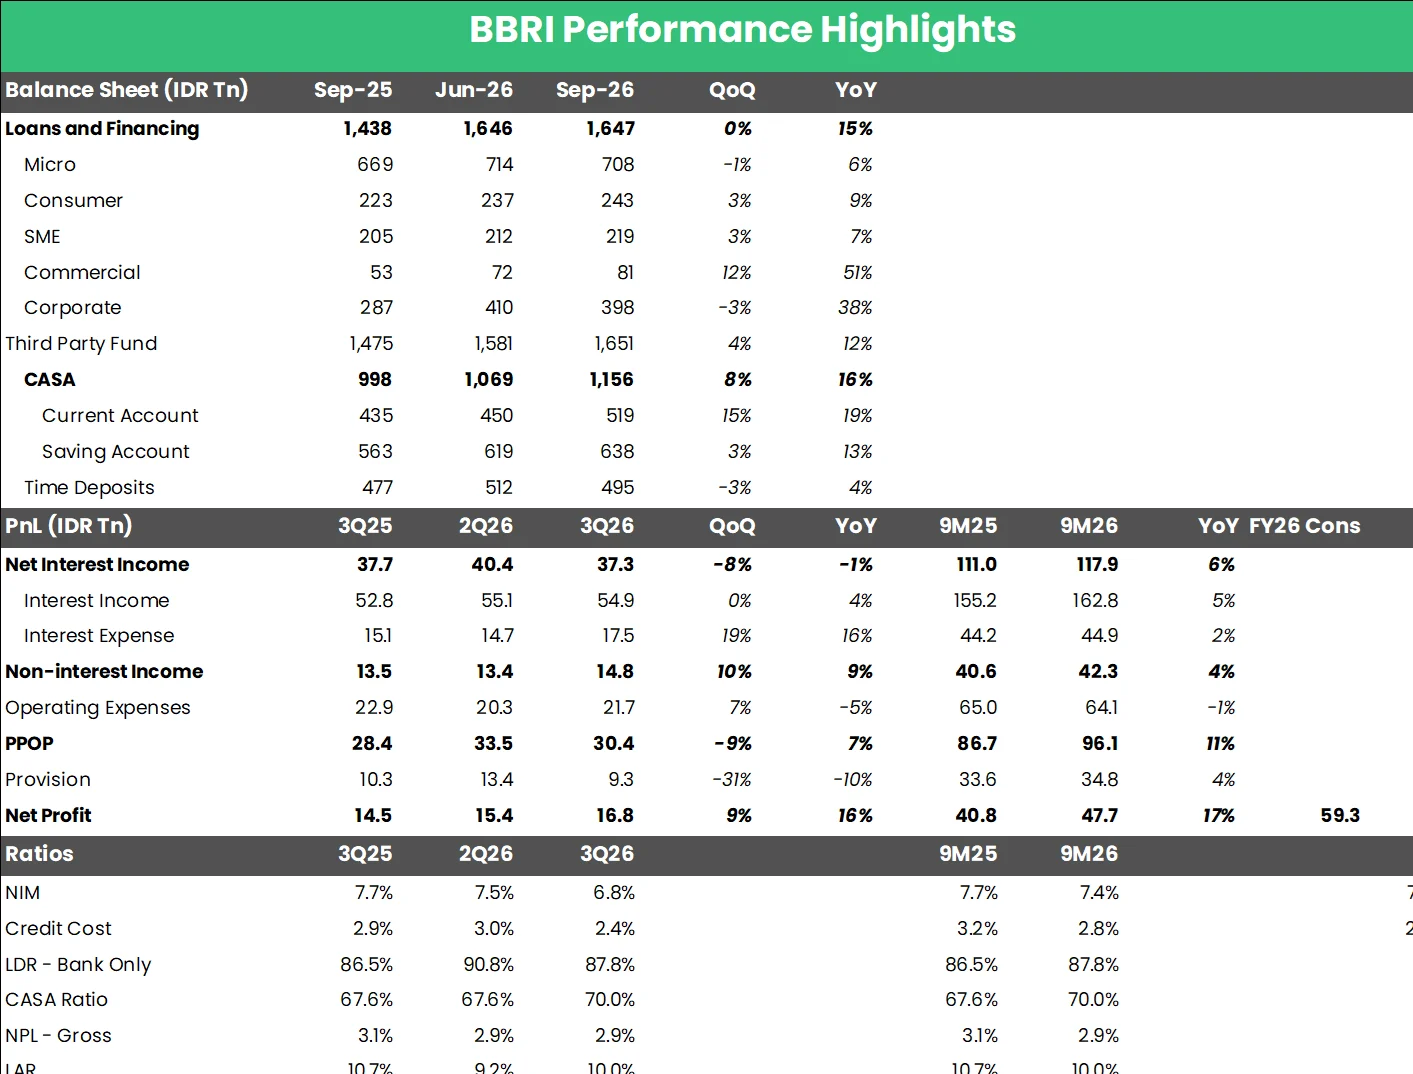
Halorakyat.id — PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) berhasil mencatatkan kinerja keuangan yang solid sepanjang sembilan bulan pertama tahun 2026. Perseroan membukukan laba bersih sebesar Rp47,7 triliun, angka yang menunjukkan pertumbuhan sebesar 17 persen secara tahunan atau year-on-year (YoY). Pencapaian ini tergolong melampaui ekspektasi pasar karena telah merepresentasikan sekitar 80 persen dari total estimasi laba bersih konsensus untuk tahun buku 2026.
Kinerja pada kuartal ketiga tahun 2026 menjadi kontributor utama dengan perolehan laba bersih mencapai Rp16,8 triliun. Capaian kuartalan ini tumbuh 16 persen secara tahunan dan meningkat 9 persen dibandingkan kuartal sebelumnya. Dengan hasil tersebut, perseroan kini hanya membutuhkan tambahan laba bersih sekitar Rp11,7 triliun pada kuartal keempat untuk memenuhi proyeksi laba bersih tahun penuh 2026 sesuai ekspektasi konsensus analis.
Faktor utama yang mendorong melampaui ekspektasi laba bersih pada periode ini adalah penurunan beban provisi yang signifikan. Beban provisi pada kuartal ketiga 2026 tercatat turun menjadi Rp9,3 triliun, atau terkoreksi 10 persen secara tahunan dan 31 persen secara kuartalan. Hal ini membuat biaya kredit atau credit cost berada di level 2,4 persen, jauh lebih rendah dibandingkan rata-rata biaya kredit selama sembilan bulan pertama dan berada di bawah kisaran panduan perusahaan.
Di sisi lain, perseroan menghadapi tantangan terkait margin bunga bersih seiring pengetatan likuiditas di pasar yang menekan biaya pendanaan. Manajemen BBRI menjelaskan bahwa perseroan melakukan langkah front-loading pendanaan pada kuartal ketiga untuk mengantisipasi persaingan yang lebih ketat menjelang peningkatan aktivitas musiman pada akhir tahun. Dampaknya, beban bunga pada periode tersebut meningkat 16 persen secara tahunan, yang menyebabkan pendapatan bunga bersih atau Net Interest Income (NII) turun tipis 1 persen secara tahunan dengan margin bunga bersih di bawah level 7 persen.
Meskipun terdapat tekanan pada margin, secara akumulatif selama sembilan bulan pertama tahun 2026, pendapatan bunga bersih masih tumbuh sebesar 6 persen secara tahunan. Pertumbuhan ini didorong oleh ekspansi kredit yang mencapai 15 persen secara tahunan per September 2026. Manajemen pun tetap optimistis mengenai potensi pemulihan margin bunga bersih pada kuartal keempat mendatang, yang didukung oleh strategi penyesuaian harga kredit serta perbaikan likuiditas sistem perbankan pasca-pelonggaran giro wajib minimum oleh Bank Indonesia.
Terkait kualitas aset, perseroan mencatat tren perbaikan pada rasio kredit bermasalah atau Non-Performing Loan (NPL) yang berada di level 2,85 persen per September 2026, membaik dari posisi Juni 2026 di angka 2,90 persen. Namun, Special Mention Loan (SML) tercatat mengalami kenaikan menjadi 4,48 persen, yang memengaruhi kenaikan Loan-at-Risk. Manajemen mengaitkan kondisi ini dengan bisnis emas di Pegadaian, di mana penurunan harga emas menyebabkan nasabah menunda cicilan.
Untuk memitigasi risiko tersebut, perseroan telah menerapkan strategi perpanjangan tenor hingga Juni 2027 serta melakukan penjualan agunan. Pihak manajemen menegaskan bahwa level pencadangan yang telah disiapkan saat ini dinilai memadai untuk menghadapi tantangan tersebut. Mereka meyakini risiko ini masih dalam tahap terkendali dengan asumsi pergerakan harga emas akan lebih stabil di masa mendatang.
Mengenai kebijakan dividen, perseroan memberikan indikasi untuk melakukan normalisasi rasio pembayaran dividen atau dividend payout ratio. Langkah ini selaras dengan kebijakan bank-bank milik negara lainnya yang lebih memilih mempertahankan level nominal dividen per saham seperti tahun buku sebelumnya. Strategi ini diambil untuk menjaga stabilitas permodalan perseroan di tengah dinamika pasar keuangan yang masih menantang.