
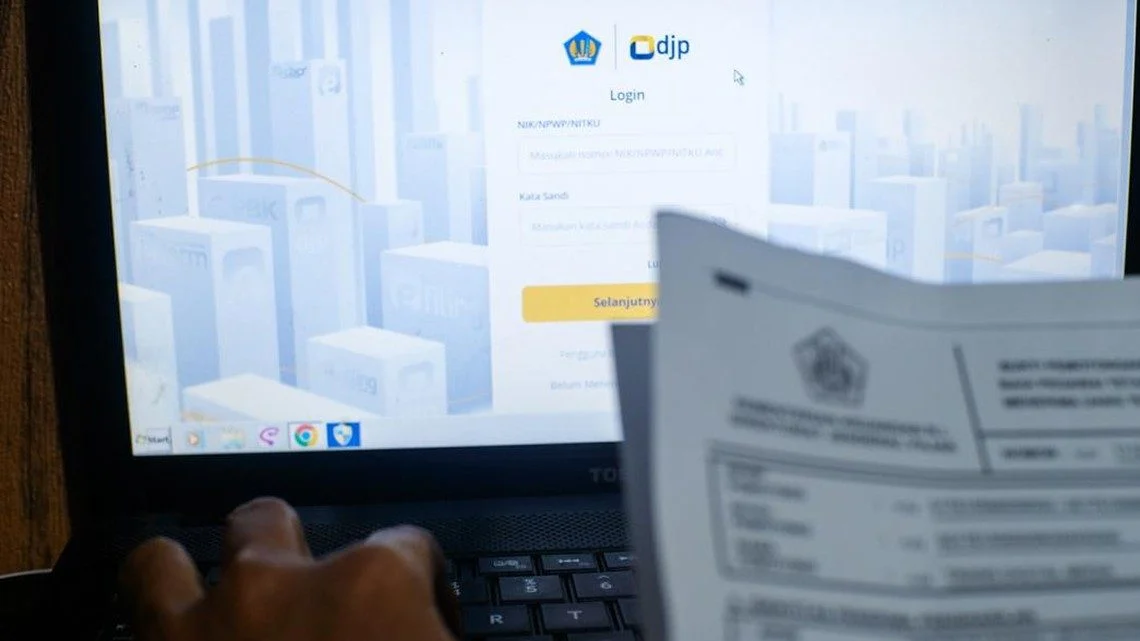
Halorakyat.id — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan secara resmi memberlakukan kebijakan fasilitas pengurangan atau penghapusan sanksi administratif (PSA) pajak bagi wajib pajak di seluruh Indonesia. Kebijakan ini dirancang untuk meningkatkan kepatuhan wajib pajak sekaligus mendorong pertumbuhan perekonomian nasional melalui insentif yang terukur. Program tersebut mulai berlaku berdasarkan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang ditetapkan pada 8 Oktober 2026.
Pihak otoritas pajak menegaskan bahwa skema ini bukanlah sebuah program pengampunan pajak atau tax amnesty seperti yang pernah diterapkan sebelumnya. Fokus utama dari kebijakan ini adalah memberikan keringanan terhadap sanksi administratif yang melekat pada pokok pajak, bukan menghapus pajak terutang itu sendiri. Wajib pajak tetap memiliki kewajiban untuk melunasi pokok pajak yang menjadi tanggung jawabnya sesuai dengan ketentuan perundang-undangan yang berlaku.
“Program pengurangan sanksi administratif, bukan tax amnesty,” tegas Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP, Inge Diana Rismawanti.
Dalam teknis pelaksanaannya, wajib pajak diberikan insentif berupa pemotongan hingga penghapusan sanksi administratif jika mereka bersedia menyampaikan SPT yang tertunda, melakukan pembetulan SPT secara sukarela, atau melunasi pokok pajak yang telah ditetapkan. Besaran insentif yang diterima oleh wajib pajak bervariasi, tergantung pada waktu penyampaian SPT, tanggal penerbitan surat ketetapan, serta kapan pembayaran pokok pajak dilakukan.
Program ini mencakup tujuh kategori sanksi administratif yang bisa mendapatkan keringanan. Salah satunya adalah sanksi akibat keterlambatan penyampaian SPT Tahunan PPh hingga Tahun Pajak 2025 dan SPT Masa hingga September 2026. Wajib pajak yang menyampaikan SPT pada periode 8 Oktober hingga 31 Desember 2026 berhak mendapatkan penghapusan sanksi hingga 100 persen. Sementara itu, untuk periode Januari hingga Maret 2027, potongan sanksi sebesar 50 persen, dan untuk periode April hingga Juni 2027 sebesar 25 persen.
Ketentuan serupa juga berlaku bagi wajib pajak yang melakukan pembetulan SPT secara sukarela untuk periode tahun dan masa pajak yang sama. Selain itu, keterlambatan pembayaran atau penyetoran pajak terutang juga mendapatkan fasilitas pengurangan sanksi dengan persentase yang identik dengan aturan penyampaian SPT. DJP berharap skema ini mampu mendorong wajib pajak untuk segera menyelesaikan kewajiban administrasi yang masih tertunda sebelum batas waktu yang ditentukan berakhir.
Kebijakan ini juga menyasar sanksi administratif yang tercantum dalam Surat Ketetapan Pajak (SKP) atau Surat Tagihan Pajak (STP) yang diterbitkan selama periode fasilitas berlangsung, yakni mulai 8 Oktober 2026 hingga 30 Juni 2027. Untuk mendapatkan fasilitas ini, wajib pajak diwajibkan melunasi pokok pajak terkait paling lambat pada 30 Juni 2027. Ketentuan ini juga berlaku bagi sanksi administratif Pajak Bumi dan Bangunan (PBB).
Bagi surat ketetapan yang telah diterbitkan sebelum 8 Oktober 2026, DJP memberikan kesempatan kepada wajib pajak untuk menyelesaikan pokok pajak serta sebagian sanksi administratif hingga 30 Juni 2027. Langkah ini diambil sebagai bagian dari upaya pemerintah untuk membersihkan administrasi perpajakan yang menumpuk sekaligus memberikan kemudahan bagi wajib pajak untuk memulihkan status kepatuhannya.
Secara khusus, program ini juga bersinggungan dengan peserta Program Pengungkapan Sukarela (PPS). Sanksi administratif yang muncul dalam SKP hasil pemeriksaan atas harta yang belum sepenuhnya diungkapkan dalam PPS tetap dapat memperoleh keringanan. Namun, batas waktu penerbitan SKP untuk kategori ini ditentukan hingga 31 Desember 2027, dengan syarat pokok pajak harus dilunasi paling lambat pada tanggal yang sama.
DJP menekankan bahwa cakupan khusus terkait PPS tidak mengubah esensi bahwa kebijakan ini bukanlah program pengampunan pajak baru. Pokok pajak yang timbul sebagai hasil pemeriksaan tetap wajib dibayarkan sepenuhnya oleh wajib pajak. Melalui kebijakan ini, pemerintah berupaya memberikan kepastian hukum bagi wajib pajak sekaligus meminimalisir beban administratif yang dianggap memberatkan dalam situasi ekonomi saat ini.
Seluruh rincian mengenai prosedur dan kriteria kelayakan untuk mendapatkan penghapusan sanksi ini dapat dipelajari lebih lanjut melalui buku pedoman yang telah diterbitkan oleh DJP. Wajib pajak diimbau untuk segera memanfaatkan periode insentif ini dengan melakukan koordinasi langsung ke Kantor Pelayanan Pajak (KPP) setempat jika menemui kendala teknis dalam proses pemenuhan kewajiban tersebut.