
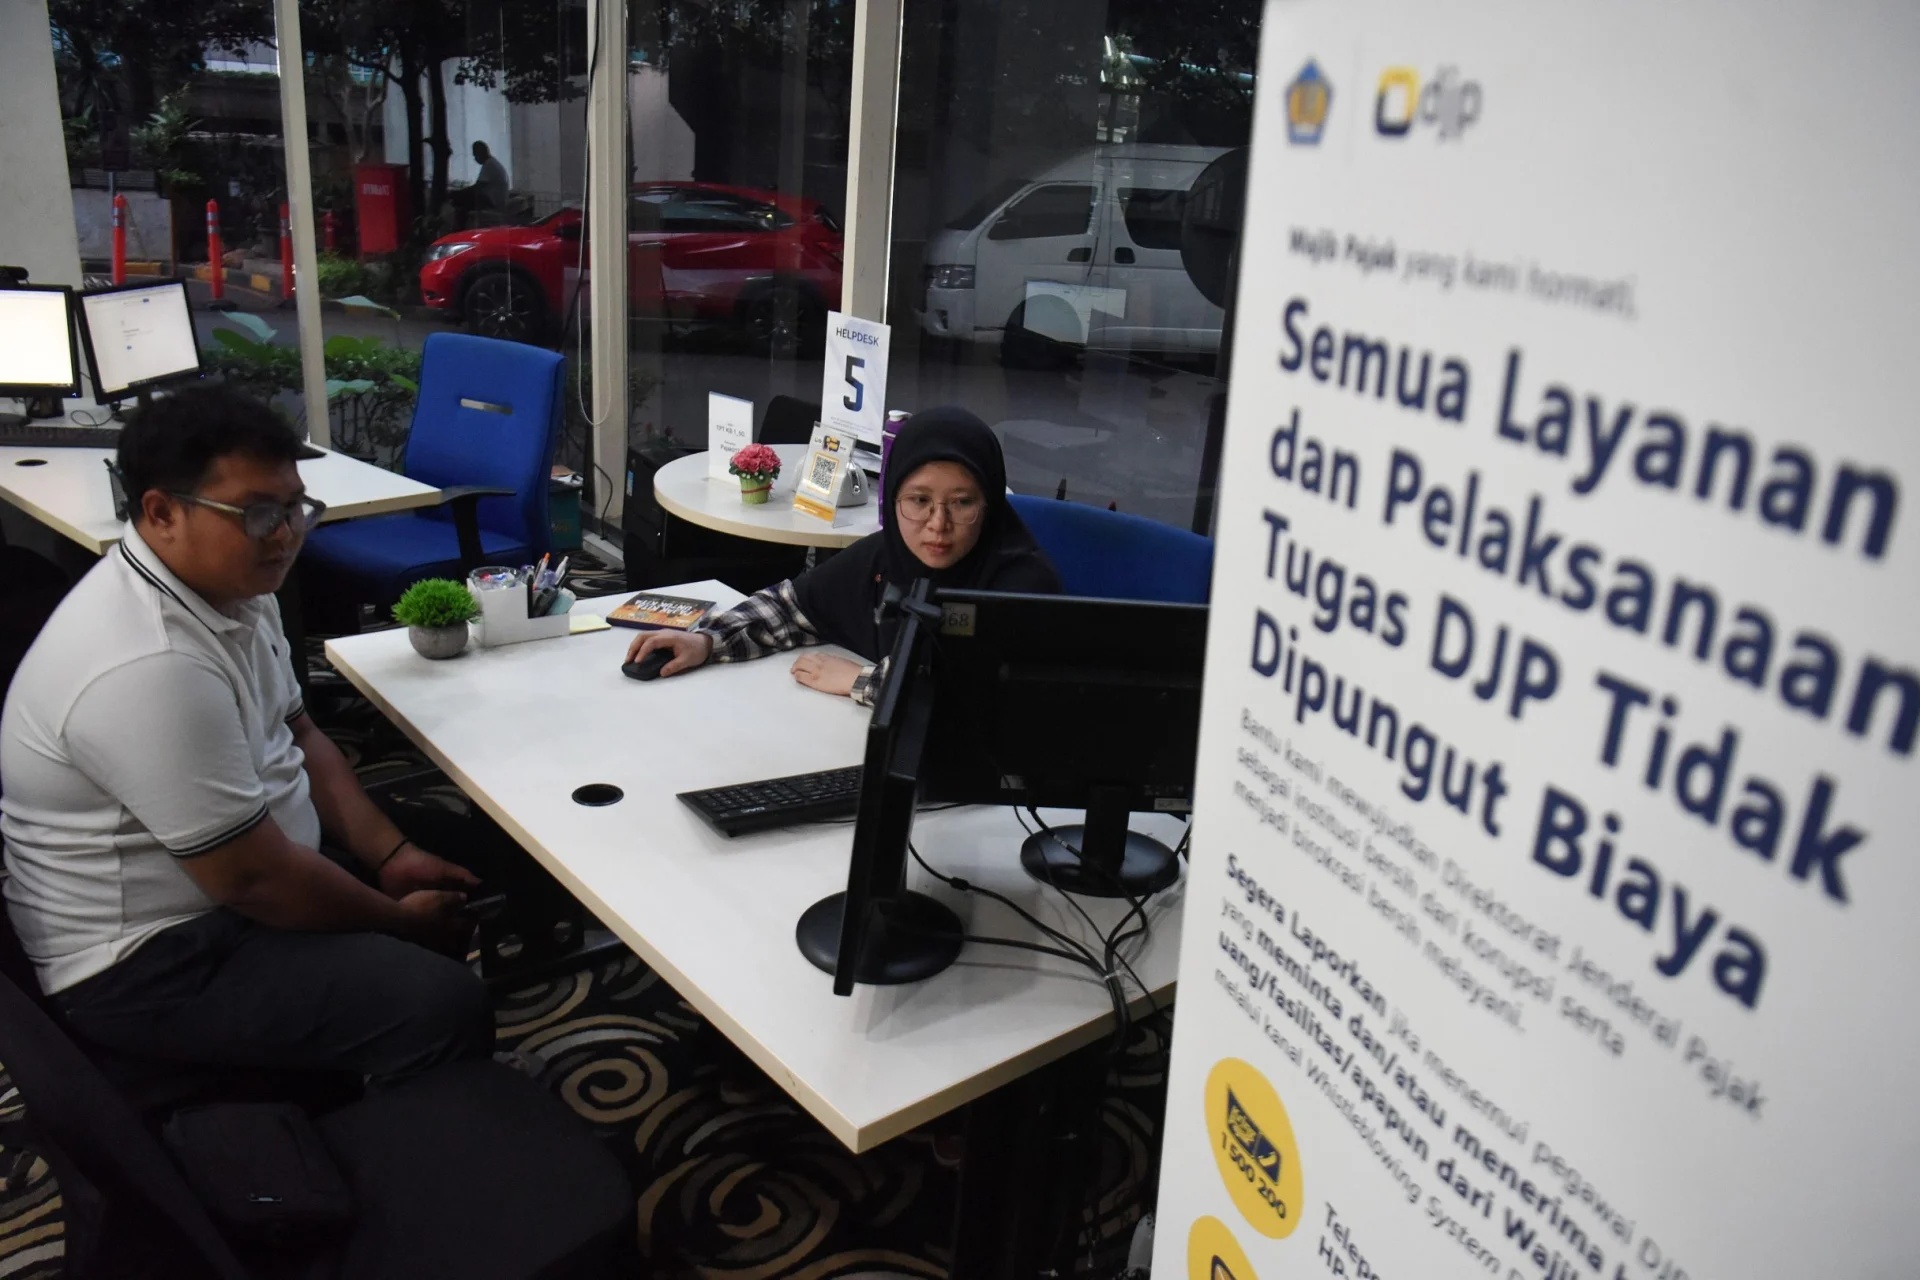
Halorakyat.id — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan secara resmi meluncurkan fasilitas pengurangan atau penghapusan sanksi administrasi perpajakan bagi wajib pajak melalui Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA). Kebijakan strategis ini tertuang dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang telah diterbitkan dan mulai berlaku sejak tanggal 8 Oktober 2026 guna memberikan keringanan beban administratif bagi masyarakat yang patuh. Melalui program ini, pemerintah membuka peluang bagi wajib pajak untuk mendapatkan pengurangan sanksi hingga mencapai besaran 100 persen, namun dengan syarat utama bahwa seluruh pokok pajak yang terutang tetap harus dilunasi secara penuh.
Langkah ini diambil oleh otoritas pajak sebagai upaya untuk mendorong tingkat kepatuhan sukarela wajib pajak sekaligus memberikan kepastian hukum terkait penyelesaian kewajiban perpajakan yang tertunda. Meskipun memberikan diskon besar pada bagian denda dan bunga, DJP memberikan penegasan kuat bahwa fasilitas ini memiliki karakteristik yang berbeda secara fundamental dengan kebijakan pengampunan pajak atau tax amnesty yang pernah dilaksanakan sebelumnya. Hal ini dikarenakan cakupan fasilitas PSA hanya terbatas pada sanksi administrasi tertentu yang telah ditetapkan dalam regulasi terbaru dan tidak menyentuh atau menghapuskan jumlah utang pajak pokok yang seharusnya disetorkan ke kas negara.
“KEP-239 berbeda dengan pengampunan pajak atau tax amnesty. Keputusan ini tidak mengampuni pajak yang seharusnya terutang dan tidak menghapus pokok pajak,” tulis DJP dalam Buku Panduan Program Pengurangan atau Penghapusan Sanksi Administrasi.
Dalam penjelasan teknisnya, otoritas pajak menyampaikan bahwa KEP-239/PJ/2026 memiliki ruang lingkup operasional yang sangat spesifik dan berkaitan erat dengan Program Pengungkapan Sukarela (PPS). Ketentuan ini secara khusus mencakup sanksi administrasi yang termuat dalam Surat Ketetapan Pajak (SKP) sebagai hasil dari pemeriksaan atas harta yang belum atau kurang diungkapkan oleh para peserta PPS. DJP menekankan kembali bahwa meskipun terdapat kemudahan, batasan penerbitan surat dan periode pembayaran tetap diatur secara ketat agar program ini tidak disalahartikan sebagai program pengampunan pajak baru yang menghapus kewajiban pembayaran pokok pajak.
Terdapat tujuh jenis sanksi administrasi utama yang dapat diusulkan untuk mendapatkan pengurangan atau penghapusan melalui program PSA ini dengan memperhatikan kriteria masing-masing. Kategori pertama mencakup denda administratif yang timbul akibat keterlambatan dalam menyampaikan Surat Pemberitahuan (SPT). Fasilitas ini secara mendalam mencakup SPT Tahunan Pajak Penghasilan (PPh) untuk periode hingga Tahun Pajak 2025, serta SPT Masa untuk periode hingga Masa Pajak September 2026 yang berstatus kurang bayar, asalkan dokumen tersebut disampaikan dalam jendela waktu yang telah ditentukan oleh otoritas.
Kategori kedua berkaitan dengan sanksi bunga yang muncul akibat adanya pembetulan SPT yang dilakukan oleh wajib pajak secara sukarela. Fasilitas ini ditujukan bagi mereka yang dengan kesadaran sendiri melakukan koreksi atas pelaporan SPT Tahunan hingga Tahun Pajak 2025 atau SPT Masa hingga Masa Pajak September 2026. Pembetulan yang mengakibatkan timbulnya kekurangan pembayaran pajak ini biasanya dikenakan bunga, namun melalui skema PSA, sanksi bunga tersebut dapat diringankan guna mengapresiasi kejujuran wajib pajak dalam memperbaiki data perpajakannya.
Selanjutnya, jenis sanksi ketiga yang dicakup adalah sanksi bunga sebagai dampak dari keterlambatan pembayaran atau penyetoran pajak ke kas negara. Cakupan ini meliputi segala bentuk keterlambatan pelunasan pajak yang seharusnya dibayarkan sesuai dengan tenggat waktu yang tercantum dalam SPT Tahunan maupun SPT Masa. Penekanan pada kategori ini adalah pada sinkronisasi antara periode penyampaian laporan dengan realisasi pelunasan pajak agar wajib pajak tetap dapat menikmati fasilitas pengurangan sanksi meski sempat mengalami kendala waktu pembayaran.
Kategori keempat melibatkan sanksi administrasi yang tercantum dalam Surat Ketetapan Pajak (SKP) dan Surat Tagihan Pajak (STP) untuk klasifikasi tertentu. Hal ini secara spesifik mencakup sanksi dalam dokumen perpajakan yang berkaitan dengan Pajak Bumi dan Bangunan (PBB) sektor perkebunan, perhutanan, pertambangan, dan sektor lainnya (P3) yang diterbitkan berdasarkan hasil pemeriksaan resmi. Program ini memberikan ruang bagi pemilik objek pajak PBB untuk menyelesaikan denda administrasi yang mungkin timbul selama proses pemeriksaan oleh petugas pajak di lapangan.
Jenis sanksi kelima yang masuk dalam skema PSA adalah denda atas pelanggaran kewajiban administratif terkait pembuatan atau pengisian faktur pajak. Hal ini mengacu pada sanksi yang diatur dalam Pasal 14 ayat (4) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Wajib pajak yang melakukan kesalahan administratif dalam mengelola faktur pajak dapat mengajukan permohonan pengurangan sanksi jika memenuhi persyaratan khusus yang telah digariskan dalam KEP-239/PJ/2026, sehingga beban denda tidak memberatkan kelangsungan usaha mereka.
Keenam, fasilitas ini juga menjangkau sanksi bunga dan kenaikan tertentu yang muncul sebagai konsekuensi dari hasil pemeriksaan pajak secara menyeluruh. Jenis sanksi yang dimaksud antara lain adalah bunga atas kekurangan pembayaran pajak yang didasarkan pada Surat Ketetapan Pajak Kurang Bayar (SKPKB). Selain itu, sanksi berupa kenaikan persentase tertentu yang diatur berdasarkan UU KUP juga dapat dipertimbangkan untuk dikurangi atau dihapuskan, memberikan kesempatan bagi wajib pajak untuk menyelesaikan sengketa hasil audit dengan lebih ekonomis.
Kategori terakhir atau ketujuh adalah denda administratif yang berkaitan langsung dengan Pajak Bumi dan Bangunan (PBB). Fasilitas ini mencakup sanksi terkait kewajiban penyampaian Surat Pemberitahuan Objek Pajak (SPOP), denda hasil pemeriksaan lapangan, serta sanksi akibat keterlambatan pembayaran PBB sesuai dengan peraturan perundang-undangan yang berlaku. Selain tujuh kategori utama tersebut, DJP juga mengatur kondisi khusus bagi peserta PPS yang memiliki harta belum terungkap dalam SKP hasil pemeriksaan, dengan batasan waktu penerbitan surat dan pembayaran yang telah dipetakan secara mendetail.
Besaran pengurangan atau penghapusan sanksi administrasi dalam program ini tidak bersifat seragam bagi seluruh pemohon. Persentase pengurangan yang diberikan akan sangat bergantung pada beberapa variabel kunci, seperti jenis sanksi yang dikenakan, kondisi latar belakang yang menyebabkan diterbitkannya surat tagihan, ketepatan waktu dalam penyampaian SPT, serta kecepatan wajib pajak dalam melunasi pokok pajak. Berdasarkan matriks yang disusun dalam KEP-239/PJ/2026, tingkat pengurangan dapat bervariasi mulai dari 25 persen, 50 persen, 75 persen, 90 persen, hingga maksimal 100 persen bagi kategori tertentu yang memenuhi syarat paling ketat.
DJP kembali menegaskan bahwa pemberian fasilitas ini pada prinsipnya hanya berlaku terhadap sanksi administrasi yang statusnya belum dibayar atau belum dilunasi oleh wajib pajak saat permohonan diajukan. Segala bentuk pembayaran pokok pajak yang menjadi dasar pengenaan sanksi tersebut tetap menjadi kewajiban mutlak yang harus diselesaikan tanpa pengurangan sedikit pun. Melalui kebijakan ini, pemerintah berharap dapat mengoptimalkan penerimaan negara dari sisa pokok pajak sekaligus membersihkan piutang pajak yang tertahan akibat beban sanksi administrasi yang tinggi.